————————————————————————————————————————————————————
今年以来,国际经济缓慢复苏,国内经济增长高位回调趋稳,经济向好势头进一步巩固。受市场需求旺盛、行业结构调整力度加大、上年低基数效应等多因素的共同作用,前三季度,我国麻纺织行业发展态势良好,行业运行质量和经济效益稳步提高,出口恢复性增长比较乐观。
一、行业运行情况及特点
(一)生产持续稳定增长,产销衔接基本平衡
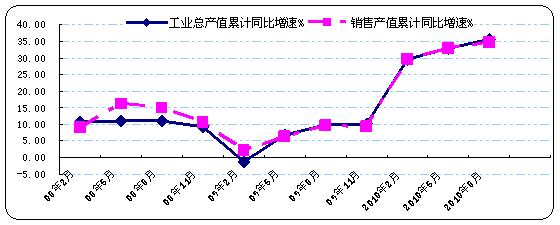
据国家统计局统计,2010年1~8月份我国麻纺织及麻制品制造企业(不含服装)累计实现工业总产值249.80亿元,同比增长35.61%,比1~5月份加快2.66个百分点,其中麻纺织206.23亿元,同比增长33.56%,麻制品制造43.57亿元,同比增长46.24%。1~8月份,工业销售产值为239.68亿元,同比增长34.58%,其中麻纺织同比增长34.68%,麻制品制造同比增长34.06%。全行业产销率为96%,产销衔接基本平衡。
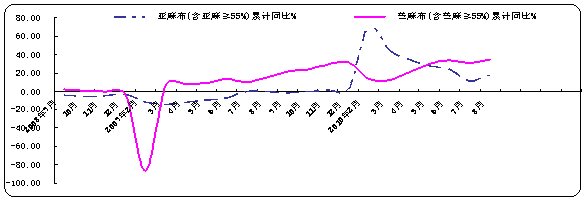
主要麻产品产量稳定增长,增速高于去年同期水平。1~8月份累计生产亚麻布15612万米,同比增长17.72%,8月份当月生产亚麻布1873万米,环比增加2.48%;苎麻布1~8月份累计生产19590万米,同比增长34.62%,8月份当月生产苎麻布3381万米,环比增加7.92%。江苏省、黑龙江省和浙江省占据亚麻布生产的前三位,三省亚麻布产量占全国亚麻产量的75.49%,同比增长分别为17.55%、17.86%和42.57%;生产苎麻布的前三省份分别是江西省、湖南省和重庆市,同比分别增长61.62%、17.31%和81.95%,前三位产量占到全国苎麻布产量的88.02%。
(二)运行质量继续提升,效益状况显著好转
行业技术水平继续提升,劳动生产率稳步提高。2010年1~8月份我国麻纺织及麻制品制造企业(不含服装)实现劳动生产率(现价产值)36.79万元/人,同比增长37.41%。其中麻纺织劳动生产率35.02万元/人,同比增长36.04%,麻制品制造劳动生产率48.33万元/人,同比增长43.10%。
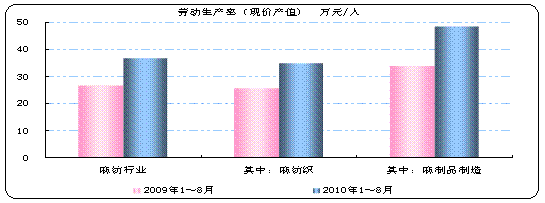
图3 2010年1~8月麻纺织和麻制品制造劳动生产率图
行业管理水平有所改善,三费比例进一步下降。 2010年1~8月份我国麻纺织及麻制品制造企业(不含服装)三费比例为5.42%,比去年同期下降0.78个百分点。其中,麻纺织三费比例为5.34%,比去年同期下降0.78个百分点。麻制品制造三费比例为5.83%,比去年同期下降0.80个百分点。
表1 2010年1~8月份我国麻纺织及麻制品制造企业三费比例情况表
|
2010年1~8月 |
三费比例(%) |
||
|
本年累计 |
去年同期 |
同比百分点 |
|
|
纺织行业 |
5.92 |
6.20 |
-0.28 |
|
麻纺行业 |
5.42 |
6.20 |
-0.78 |
|
其中:麻纺织 |
5.34 |
6.12 |
-0.78 |
|
麻制品制造 |
5.83 |
6.63 |
-0.80 |
资金使用效率继续提高,产成品周转率加快。2010年1~8月份,麻纺全行业总资产周转率为1.51次/年,同比加快18.37%。其中,麻纺织1.52次/年,同比加快26.26%,麻制品制造1.47次/年,同比下降21.68%。产成品周转率麻纺行业为11.85次/年,同比加快65.94%。其中,麻纺织11.18次/年,同比加快69.72%,麻制品制造17.91次/年,同比加快34.11%。
表2 2010年1~8月份我国麻纺织及麻制品制造企业资金周转情况表
|
行业类别 |
总资产周转率(次/年) |
|||
|
2010年1~2月 |
1~5月 |
1~8月 |
去年同期 |
|
|
纺织行业 |
1.29 |
1.45 |
1.50 |
1.38 |
|
麻纺行业 |
1.21 |
1.46 |
1.51 |
1.28 |
|
其中:麻纺织 |
1.18 |
1.47 |
1.52 |
1.21 |
|
麻制品制造 |
1.37 |
1.44 |
1.47 |
1.88 |
|
|
|
|||
|
行业类别 |
产成品周转率(次/年) |
|||
|
2010年1~2月 |
1~5月 |
1~8月 |
去年同期 |
|
|
纺织行业 |
17.19 |
18.71 |
18.99 |
15.31 |
|
麻纺行业 |
7.10 |
11.19 |
11.85 |
7.14 |
|
其中:麻纺织 |
8.74 |
10.49 |
11.18 |
6.59 |
|
麻制品制造 |
14.08 |
17.49 |
17.91 |
13.35 |
行业利润增速继续保持较大增幅,效益状况明显好转。2010年1~8月份,规模以上麻纺织及麻制品制造企业(不含服装)实现利润总额8.89亿元,同比增长55%,分别比1~2月份和1~5月份加快3.82和12.94个百分点。其中麻纺织实现利润总额6.25亿元,同比增长58.34%,麻制品制造实现利润总额2.64亿元,同比增加47.61%。行业盈利水平明显提高,2010年1~8月份,麻纺行业利润率3.69%,比去年同期高出0.4个百分点,其中麻纺织利润率为3.08%,同比增加0.38个百分点,麻制品制造利润率6.98%,同比增加0.56个百分点。
表3 2010年1~8月份我国麻纺织及麻制品制造企业利润情况表
|
2010年1~8月 |
利润率(%) |
成本费用利润率(%) |
||||
|
本年 累计 |
去年 同期 |
同比 百分点 |
本年 累计 |
去年 同期 |
同比 百分点 |
|
|
纺织行业 |
4.56 |
3.78 |
0.77 |
4.85 |
3.99 |
0.85 |
|
麻纺行业 |
3.69 |
3.29 |
0.40 |
3.92 |
3.49 |
0.43 |
|
其中:麻纺织 |
3.08 |
2.69 |
0.38 |
3.25 |
2.84 |
0.41 |
|
麻制品制造 |
6.98 |
6.41 |
0.56 |
7.62 |
7.02 |
0.61 |
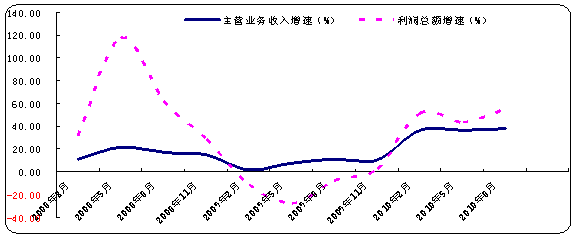
图4 2008年~2010年8月主营业务收入增速和利润总额增速图
新产品产值增幅明显高于工业总产值增幅,产品附加值不断提升,竞争力不断增强。 据国家统计局数据显示,2010年1~8月份我国麻纺织及麻制品制造企业(不含服装)新产品产值(当年价)24.52亿元,同比增长76.90%,新产品产值增幅明显高出工业总产值增幅41.29个百分点。新产品产值率9.82%,比去年同期高出2.29个百分点。
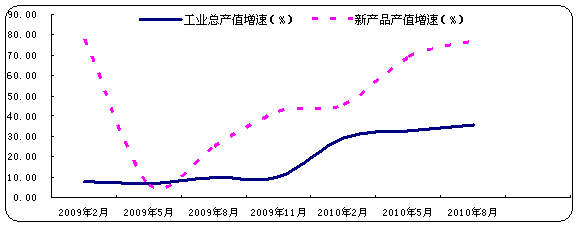
图5 2009年~2010年8月工业总产值和新产品产值增速图
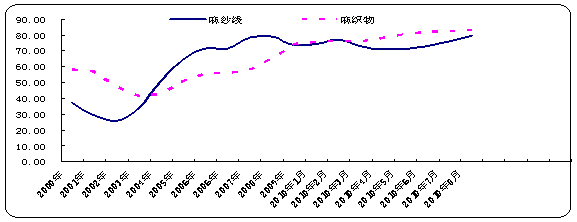
图6 2000年~2010年8月麻纱线和麻织物竞争力指数图
(三)投资继续保持增长态势,投资结构有所改善
据国家统计局数据显示,2010年1~8月份,麻纺织及麻制品制造(不含服装)实际完成投资23.38亿元,同比增长27.23%,较1~5月增加3.07个百分点。其中麻纺织实际完成投资17.54亿元,同比增长11.20%;麻制品制造实际完成投资5.84亿元,同比增长124.29%,麻制品制造投资增速明显高于麻纺织。投资继续保持增长态势,投资结构有所改善。
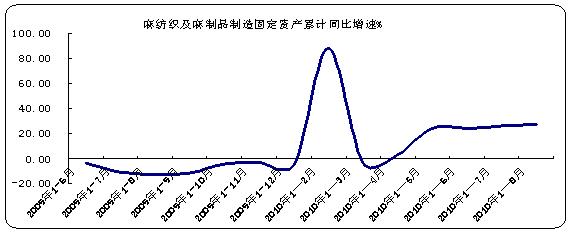
图7 2000年~2010年8月固定资产投资同比变化图
(四)进出口恢复性增长稳定,放缓迹象不明显
1、概述 据海关统计,2010年1~8月份,我国麻类纤维、纺织及制品(不含麻制服装及服饰)进出口总额为9.50亿美元,同比增长42.78%,其中出口金额5.91亿美元,同比增长36.65%,比1~7月份同比加快3.17个百分点;进口金额3.59亿美元,同比增长54.15%。
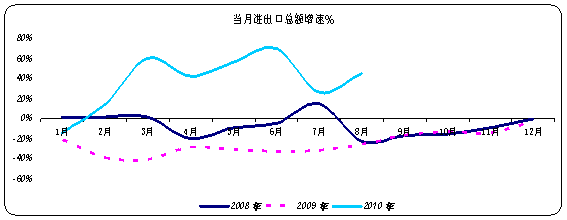
图8 2008~2010年8月我国麻类纤维、纺织及制品(不含服装)当月进出口总额同比变化图
2、主要出口产品出口形势继续向好,增速稳定增长
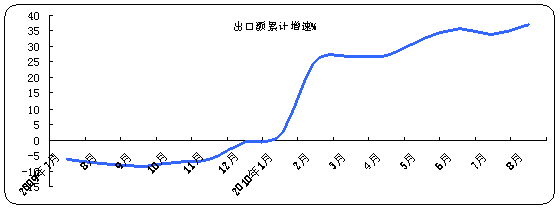
图9 2009年7月~2010年8月我国麻类纤维、纺织及制品(不含服装)出口额增速变化图
麻纱线 2010年1~8月份,我国累计出口麻纱线1.94万吨,同比增长72.06%,出口金额1.34亿美元,同比增长121.45%,出口单价6.91美元/千克,同比增长28.68%。麻纱线1~8月份出口前五大市场为:意大利、越南、印度、韩国和香港地区。前五大市场占到麻纱线出口总额的79.89%。
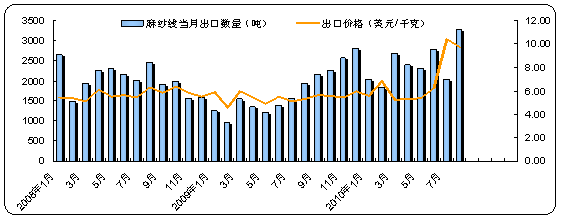
图10 2008~2010年8月我国麻纱线当月出口量及价格走势图
麻织物 2010年1~8月份,我国累计出口麻织物1.57亿米,同比增长33.34%,出口金额3.55亿美元,同比增长46.32%,出口单价2.26美元/米,同比增长9.71%。其中,苎麻织物出口量价齐增,出口6516万米,1.64亿美元,同比分别为30.03%和60.83%,价格同比涨幅23.53%。麻织物1~8月份出口前五大市场为:韩国、香港地区、意大利、印度和孟加拉国。前五大市场占到麻织物出口总额的54.13%。
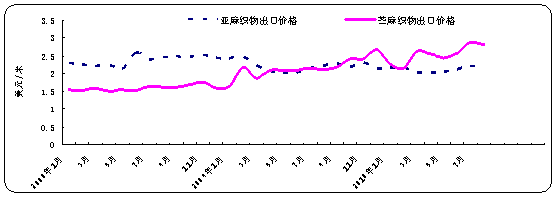
图11 2008~2010年8月我国苎麻织物和亚麻织物当月出口价格趋势图
麻制品(不含服装) 2010年1~8月份,我国累计出口麻制品6272万美元,同比增长13.20%。其中家用麻制品出口4926万美元,同比增长14.74 %;产业用麻制品出口1346万美元,同比增长7.92 %。麻制品1~8月份出口前五大市场为:欧盟、美国、日本、俄罗斯和香港地区。前五大市场占到麻制品出口总额的77.65%。
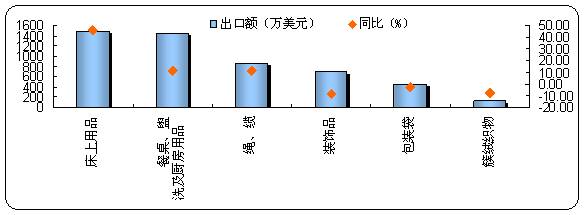
麻制服装及服饰(含麻30%以上) 据海关统计,2010年1~8月份,我国累计出口麻制服装及服饰(含麻30%以上)约11.53亿件,同比增长13.50%,出口金额约65.82亿美元,同比增长12.92%。麻制服装及服饰(含麻30%以上)1~8月份出口前五大市场为:美国、欧盟、日本、香港地区和韩国。前五大市场占到麻制服装及服饰出口总额的81.94%。
表4 2010年1~8月份麻制服装及服饰(含麻30%以上)出口情况表
|
商品类别 |
累计数量 |
数量同比% |
累计金额 |
金额同比% |
累计单价 |
单价同比% |
|
麻裤子 |
78355 |
17.89 |
424897 |
16.74 |
5.42 |
-0.98 |
|
麻上衣 |
17260 |
2.33 |
122478 |
1.78 |
7.10 |
-0.54 |
|
麻裙子 |
16757 |
13.91 |
101334 |
13.29 |
6.05 |
-0.54 |
|
麻套装 |
500 |
-13.57 |
6347 |
10.41 |
12.70 |
27.75 |
数量单位:万件(套) 金额单位:万美元
3、传统出口市场得以巩固,努力拓展新兴市场
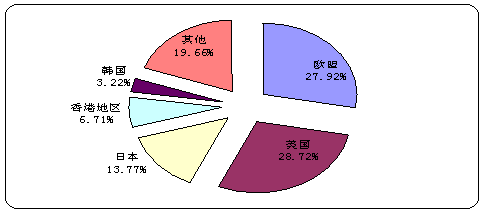
传统出口市场 我国麻类产品主要出口市场为美国、欧盟、日本、香港地区和韩国。五市场占出口总额的80.34%,市场占比较去年同期下降1.82个百分点。其中,对美国、欧盟和韩国出口同比分别增长26.56%、9.31%和64.26%,而对日本和香港地区出口则分别下降1.56%和5.09%。
新兴出口市场 对东盟、俄罗斯、澳大利亚、非洲和印度等新兴市场的出口金额同比均有所增加,同比分别为37.72%、49.90%、13.08%、17.54%和117.44%。
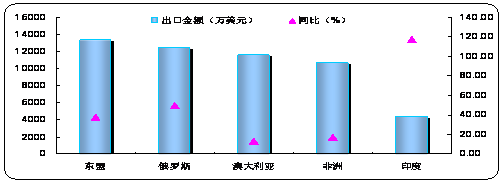
表5 我国麻类产品出口主要市场占比情况表
|
国家或地区 |
2010年1~8月占比(%) |
去年同期占比(%) |
占比百分点增减 |
|
美国 |
28.72 |
26.17 |
2.55 |
|
欧盟 |
27.92 |
29.45 |
-1.53 |
|
日本 |
13.77 |
16.13 |
-2.36 |
|
香港地区 |
6.71 |
8.15 |
-1.44 |
|
韩国 |
3.22 |
2.26 |
0.96 |
|
东盟 |
1.87 |
1.56 |
0.3 |
|
俄罗斯 |
1.74 |
1.34 |
0.4 |
|
澳大利亚 |
1.62 |
1.66 |
-0.03 |
|
非洲 |
1.49 |
1.47 |
0.03 |
|
印度 |
0.61 |
0.33 |
0.29 |
4、原料进口量价齐增,平均价格涨幅达33.96%
据海关统计,2010年1~8月份,我国累计进口麻原料43.06万吨,同比增长24.13%。进口金额3.06亿美元,同比增长66.66%。进口平均单价0.71美元/千克,同比涨幅达33.96%。其中,亚麻原料在经历大起大落后,随着市场的好转,进口开始恢复性增长,进口价格也随之上扬。1~8月累计进口亚麻原料10.41万吨,同比增长42.03%,进口金额1.67亿美元,占进口总额的46.54%,同比增长53.41%,进口单价1.60美元/千克,同比增长7.38%。黄麻原料进口量价增幅明显,1~8月份累计进口黄麻原料5.86万吨,4676万美元,同比分别增长35.45%和129.65%。黄麻进口价格同比上涨了70.21%。
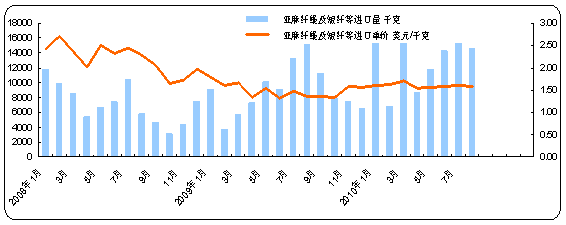
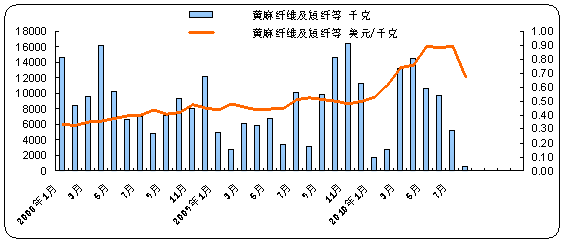
图16 2008年1月~2010年8月我国进口黄麻原料数量及价格走势图
(五)产业集群生产稳定增长,效益提高明显
今年前三季度麻纺产业集群生产稳定增长,效益提高明显。2010年1~8月我国麻纺行业四个产业集群实现工业总产值68.45亿元,同比增长31.30%,工业销售产值64.93亿元,同比增长32.51%,工业增加值14.18亿元,同比增长43.20%,主营业务收入63.74亿元,同比增长33.98%,实现利润总额4.26亿元,同比增长10.47%。其中:“中国亚麻纺织名镇”(江苏省宜兴市西渚镇)工业总产值同比增长18.89%,利润同比增长67.26%;“中国亚麻纺编织名城”(黑龙江兰西县)工业总产值同比增长12.65%,利润总额同比增长12.64%;“中国亚麻蚕丝被家纺名镇”(江苏省吴江市震泽镇)(麻纺部分)工业总产值同比增长6.61%,利润同比增长7.14%;“中国麻业名城”(湖南省益阳市)工业总产值同比增长28%,利润同比增长19%。
表6 2010年1~8月我国麻纺行业四个产业集群主要经济指标情况表
|
指标名称 |
单位 |
2010年1~8月 |
去年同期 |
同比% |
|
|
工业总产值(当年价格) |
亿元 |
68.45 |
52.13 |
31.30 |
|
|
工业销售产值(当年价格) |
亿元 |
64.93 |
49.00 |
32.51 |
|
|
工业增加值(当年价格) |
亿元 |
14.18 |
9.90 |
43.20 |
|
|
主营业务收入 |
亿元 |
63.74 |
47.57 |
33.98 |
|
|
利润总额 |
亿元 |
4.26 |
3.86 |
10.47 |
二、运行影响因素
1、原料价格成本上涨,原料购进成本上涨压力突显。市场需求旺盛、企业开工率持续回升,原料价格也呈普涨趋势。1~8月份原料进口价格同比涨幅33.96%,其中黄麻原料进口价格同比涨幅达70.21%,而麻纱线、麻织物出口价格同比涨幅则为28.68%和9.71%,黄麻纱线价格不升反降,同比下降达24.42%。据初步估算,黄麻企业生产成本比去年同期上升35%左右。企业利润空间进一步被压缩;
2、人民币升值压力加大。我国麻纺织产品80%出口,行业依存度很高,受汇率影响非常大。9月人民币对美元汇率升幅达1.6%,而自6月中国人民银行宣布进一步推进汇率形成机制改革以来,人民币对美元已累计升值近3%。当前,人民币升值预期较为强烈,不少机构预计人民币今年升值幅度将达5%。据业内专家分析,若人民币升值3%,将抵消行业利润,若升值幅度达到5%,则近三分之二的中小企业将陷入亏损。人民币升值对两头在外的亚麻和黄麻产业因相互抵消影响不是很大,但对原料是国内产购,产品大部分出口的苎麻产业则是非常不利;
3、贸易环境趋紧、贸易摩擦日趋严重。来自世界银行日前发布的最新报告显示,尽管中国出口总量还不到全球的10%,但全球47%新发起的贸易救济调查和82%已完成的案件都针对中国。除了贸易救济调查之外,还有一些国家针对中国商品直接实行了贸易保护措施,在今年全球新启动的15项贸易保护政策中,针对中国商品的占10项,比例高达67%。另据商务部透露,今年前8月,我国共遭遇来自17个国家和地区的贸易救济调查案件48起,总涉案金额64.8亿美元。今年以来,美国已对我产品发起337调查13起,较去年全年增加62.5%,且案件数量还在不断上升。贸易保护主义已经成为我国出口的最大威胁,愈演愈烈的态势值得警惕;
4、国内种植面积萎缩,技术装备整体水平相对落后,内需市场开拓不足,产业链延伸不够,自主创新能力较弱等结构性问题日益突出,制约行业的发展。
三、形势及预测
受美国经济增长减缓以及欧洲金融市场持续不稳定等因素影响,世界经济不会迅速复苏,出口形势仍不容乐观。同时由于原料成本上涨、劳动力成本加大、人民币升值压力依然较大,国家节能减排政策调整,贸易保护主义日趋严重等原因,行业、企业仍面临诸多挑战。预期四季度行业效益指标和出口增速均有所减缓。
2010年全年预测数据(不含麻制服装及服饰):
1、麻纱线产量30万吨,同比增长11%;
2、麻布产量6.
3、工业总产值319亿元,同比增长17%;
4、主营业务收入295亿元,同比增长15%;
5、实现利润10.08亿元,同比增长20%;
6、出口8.72亿美元,同比增长12%。
2010年全年麻制服装及服饰预测数据:
麻制服装及服饰(含麻30%以上)出口约17.25亿件,同比增长 15%;出口约98亿美元,同比增长15%。
责任编辑:罗玉成 电话:010-85229472 Email:170212392@qq.com
